

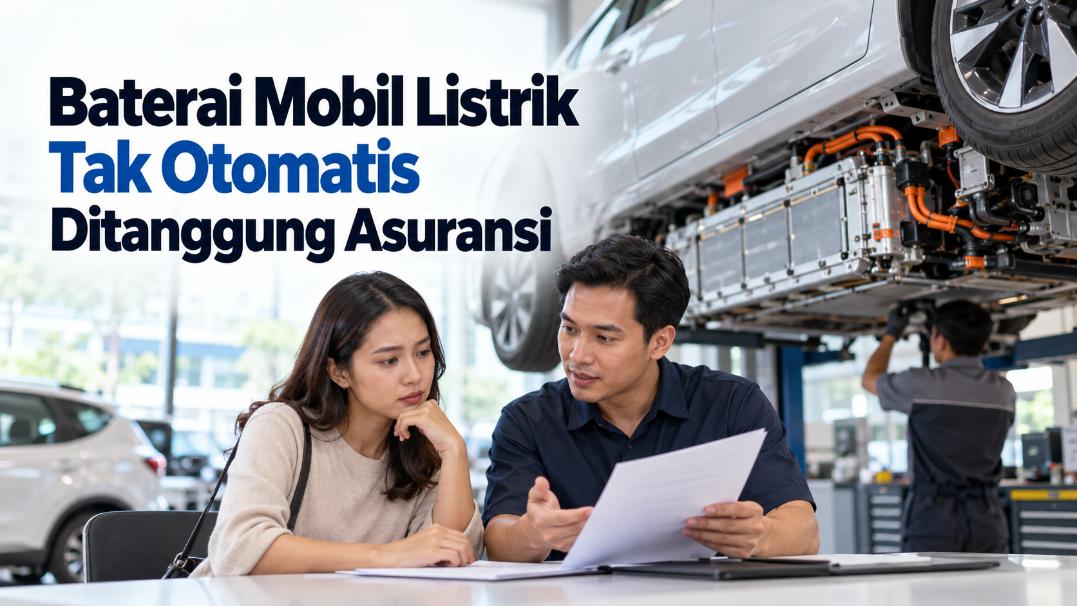


Lensa Bali mencatat pemilik mobil listrik perlu memahami bahwa kerusakan baterai tidak otomatis ditanggung perusahaan asuransi meski komponen tersebut menjadi salah satu bagian paling mahal pada kendaraan. Keputusan klaim bergantung pada penyebab kerusakan, kronologi kejadian, jenis polis, serta perluasan perlindungan yang dipilih pemilik kendaraan sejak awal.
Dalam aturan klaim baterai, penilaian terhadap kerusakan dilakukan berdasarkan apakah penyebab kejadian termasuk risiko yang dijamin polis kendaraan.

Baterai Menjadi Komponen Bernilai Tinggi
Mobil listrik memiliki konstruksi berbeda dari kendaraan bermesin pembakaran.
Baterai traksi menjadi sumber energi utama.
Komponen ini biasanya terpasang di bawah lantai.
Kapasitasnya besar dan menggunakan sistem tegangan tinggi.
Nilainya bisa menjadi bagian cukup besar dari harga kendaraan.
Karena itu, kerusakan berat pada baterai dapat menimbulkan biaya perbaikan tinggi.
Pemilik perlu memahami batas garansi pabrikan dan asuransi.
Keduanya berbeda.
Garansi dan Asuransi Tidak Sama
Garansi biasanya melindungi konsumen dari cacat produksi atau kerusakan tertentu yang menjadi tanggung jawab produsen.
Asuransi melindungi terhadap risiko yang tercantum dalam polis.
Contohnya kecelakaan, tabrakan, atau kejadian tertentu.
Jika baterai mengalami penurunan kapasitas normal akibat usia, kondisi tersebut belum tentu masuk asuransi.
Sebaliknya, pabrikan mungkin memiliki ketentuan garansi kapasitas selama periode tertentu.
Pemilik perlu membaca kedua dokumen.
Menganggap semua kerusakan pasti ditanggung dapat menimbulkan masalah ketika klaim diajukan.
Benturan dari Luar Bisa Menjadi Risiko Pertanggungan
Baterai mobil listrik biasanya dilindungi struktur bawah kendaraan.
Namun benturan keras tetap dapat menyebabkan kerusakan.
Misalnya mobil menghantam objek besar di jalan atau mengalami kecelakaan.
Jika kejadian termasuk dalam perlindungan polis, kerusakan baterai dapat diperiksa sebagai bagian dari klaim.
Perusahaan asuransi akan melihat kronologi.
Bengkel juga perlu melakukan diagnosis.
Tidak semua kerusakan baterai terlihat dari luar.
Sistem elektronik dapat menyimpan kode kesalahan yang membantu menentukan penyebab.
Banjir Membutuhkan Perhatian Khusus
Risiko banjir sangat relevan di Indonesia.
Mobil listrik memiliki sistem baterai yang dibuat kedap terhadap air pada tingkat tertentu.
Namun kondisi banjir ekstrem tetap dapat menimbulkan risiko.
Dalam perlindungan risiko banjir, kerusakan akibat banjir umumnya memerlukan perluasan jaminan dan tidak otomatis masuk pada perlindungan standar.
Karena itu, pemilik yang tinggal di wilayah rawan banjir perlu memeriksa polis.
Biaya tambahan untuk perluasan mungkin terasa kecil dibanding potensi kerusakan baterai.
Kronologi Bisa Menentukan Klaim
Memiliki perluasan jaminan bukan berarti seluruh kejadian pasti dibayar.
Perusahaan asuransi tetap melihat tindakan pengemudi.
Mobil yang terendam ketika diparkir memiliki kronologi berbeda dari mobil yang sengaja diterobos ke banjir tinggi.
Jika pengemudi mengetahui risiko tetapi tetap memaksa kendaraan melewati air dalam, perusahaan dapat menilai adanya unsur kelalaian.
Karena itu, keputusan paling aman ketika bertemu banjir adalah tidak memaksakan kendaraan.
Cari rute alternatif atau berhenti di tempat aman.
Jangan Menyalakan Mobil Setelah Terendam
Jika kendaraan terendam, pemilik sebaiknya tidak mencoba menyalakan sistem tanpa pemeriksaan.
Hal ini berlaku untuk mobil listrik maupun kendaraan konvensional.
Sistem tegangan tinggi membutuhkan prosedur khusus.
Hubungi layanan darurat resmi atau bengkel.
Teknisi yang memiliki pelatihan kendaraan listrik harus memeriksa kondisi baterai.
Upaya perbaikan sendiri sangat berbahaya.
Tegangan baterai dapat menyebabkan cedera serius.
Bengkel EV Membutuhkan Peralatan Khusus
Pemeriksaan baterai tidak sama seperti memperbaiki mesin biasa.
Teknisi membutuhkan alat keselamatan khusus.
Sarung tangan isolasi, alat ukur tegangan, serta prosedur pemutusan sistem harus digunakan.
Area kerja juga perlu sesuai standar.
Karena itu, perusahaan asuransi biasanya memiliki jaringan bengkel tertentu untuk kendaraan listrik.
Pemilik sebaiknya mengetahui bengkel rekanan sejak membeli polis.
Hal ini membantu mempercepat proses ketika terjadi kecelakaan.
Total Loss Bisa Berbeda pada EV
Dalam kecelakaan berat, biaya perbaikan baterai dapat membuat kendaraan dianggap tidak ekonomis untuk diperbaiki.
Perusahaan asuransi kemudian dapat mempertimbangkan total loss sesuai ketentuan.
Nilai kendaraan dan biaya perbaikan dibandingkan.
Harga baterai yang tinggi membuat kasus kendaraan listrik memiliki karakter berbeda.
Namun harga baterai terus menurun seiring perkembangan teknologi.
Ketersediaan komponen lokal juga dapat menurunkan biaya perbaikan di masa depan.
Asuransi Mulai Beradaptasi dengan Ekosistem EV
Jumlah mobil listrik terus bertambah.
Industri asuransi perlu menyesuaikan model risiko.
Data kecelakaan EV masih lebih sedikit dibanding kendaraan bensin.
Perusahaan harus menghitung biaya baterai, teknologi sensor, serta karakter perbaikan.
OJK juga telah memasukkan kendaraan listrik dalam pengembangan kerangka keuangan berkelanjutan.
Dalam kerangka pembiayaan hijau, asuransi kendaraan listrik menjadi salah satu contoh aktivitas yang dapat berkaitan dengan klasifikasi hijau.
Premi Bisa Berbeda
Premi mobil listrik dapat berbeda dari kendaraan bensin.
Harga kendaraan menjadi faktor.
Biaya suku cadang juga berpengaruh.
Ketersediaan bengkel menentukan biaya klaim.
Mobil dengan jaringan layanan luas mungkin memiliki biaya perbaikan lebih terkendali.
Sebaliknya, model langka dapat membutuhkan komponen impor.
Perusahaan asuransi mempertimbangkan seluruh faktor tersebut saat menentukan premi.
Pemilik Harus Membaca Pengecualian
Bagian pengecualian polis sering diabaikan.
Padahal di situlah kondisi yang tidak ditanggung dijelaskan.
Kerusakan mekanis internal biasanya memiliki perlakuan berbeda dengan kerusakan karena kecelakaan.
Modifikasi kendaraan juga dapat memengaruhi klaim.
Pemilik perlu melaporkan perubahan penting.
Memasang aksesori kelistrikan tanpa standar dapat meningkatkan risiko.
Jika penyebab kerusakan berasal dari modifikasi yang tidak dilaporkan, klaim bisa menjadi lebih rumit.
Dokumentasi Membantu Proses Klaim
Ketika terjadi kecelakaan, pemilik sebaiknya mendokumentasikan kondisi.
Foto lokasi, posisi kendaraan, serta kerusakan dapat membantu.
Laporan polisi mungkin dibutuhkan pada kasus tertentu.
Jangan langsung memperbaiki kendaraan sebelum persetujuan asuransi jika polis mensyaratkan survei.
Hubungi perusahaan sesegera mungkin.
Proses klaim biasanya memiliki batas waktu pelaporan.
Asuransi EV Akan Semakin Penting
Mobil listrik mulai menjadi pilihan arus utama.
Seiring jumlah kendaraan bertambah, pemilik akan semakin memperhatikan biaya perlindungan.
Baterai menjadi salah satu faktor terbesar.
Namun ketakutan terhadap biaya tidak perlu berlebihan jika pemilik memahami risiko.
Garansi pabrikan, asuransi, dan kebiasaan berkendara aman memiliki fungsi berbeda.
Kuncinya adalah membaca polis sebelum masalah terjadi.
Jangan baru mencari tahu cakupan ketika kendaraan sudah rusak.
Baterai memang komponen mahal, tetapi perlindungan dapat direncanakan sejak awal.